
PROCESSO Nº : 2019/6040/502758
CONSULENTE : POUSADA CAFÉ NA MATA EIRELI - ME
CONSULTA Nº 19/2019
A empresa em epígrafe, estabelecida em Taquarussu, informa que recebeu uma notificação para regularização junto à Delegacia Estadual de Repressão a Crimes Contra a Ordem Tributária-DOT, para obtenção de Alvará ou Certidão Policial Civil.
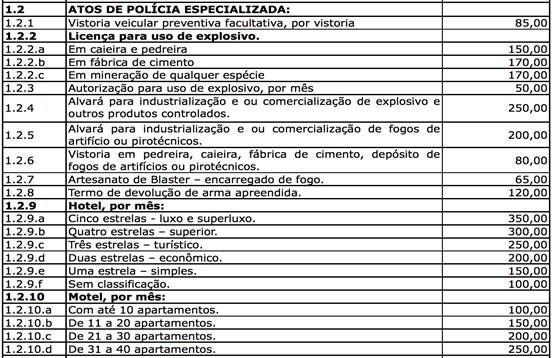
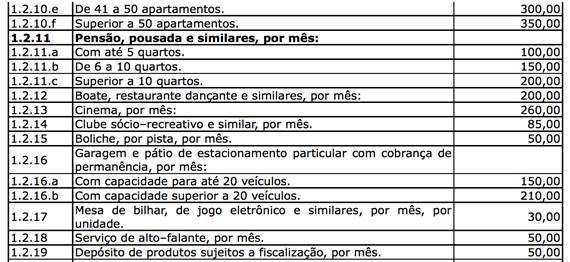
Aduz que a Lei n. 1.287/01 confere poderes para a Polícia Militar para a interposição da TSE, mas não à Polícia Civil, e que a leitura do item 1.2.11 do Anexo IV à referida lei sequer faz menção a Alvará.
E que o item 1.1.11.c do Anexo IV à Lei 1.287/01 é tão mal redigido que não se sabe qual é a contraprestação dos serviços, fator primordial para a caracterização do fato gerador da Taxa.
Isso posto, interpõe a presente
CONSULTA:
1 – A consulente está obrigada ao recolhimento mensal de R$ 200,00 (duzentos reais), a título de TSE, pela Polícia Civil?
RESPOSTA:
A instituição dos tributos “taxas” tem o seu permissivo no art. 145 da Magna Carta:
“Art. 145. A União, os Estados, o Distrito Federal e os Municípios poderão instituir os seguintes tributos:
(...)
III – taxas, em razão do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos à sua disposição;
As normas gerais em matéria de legislação tributária são matérias reservadas à lei complementar, ex vi do art. 146, III, “a”, CF/88:
“Art. 146. Cabe à lei complementar:
(...)
III – estabelecer normas gerais em matéria de legislação tributária, especialmente sobre:
(...)
a) definição de tributos e suas espécies, bem como, em relação aos impostos discriminados nesta Constituição, a dos respectivos fatos geradores, bases de cálculo e contribuinte;
Por sua vez, o art. 150, I, também da Magna Carta, prescreve que:
“Art. 150. Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
I – exigir ou aumentar tributo sem lei que o estabeleça;
A lei complementar referida no art. 146 é o Código Tributário Nacional (CTN). O seu art. 3° do CTN conceitua tributo e o art. 5°, as modalidades de tributos; enquanto os seus artigos 77 a 80 fazem menção ao tributo “Taxa”:
“Art. 3 Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade plenamente vinculada.
Art. 5 Os tributos são impostos, taxas e contribuições de melhoria.
Art. 77. As taxas cobradas pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, têm como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
Parágrafo único. A taxa não pode ter base de cálculo ou fato gerador idênticos aos que correspondam a imposto nem ser calculada em função do capital das empresas.
Art. 78. Considera-se poder de polícia atividade da administração pública que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou abstenção de fato, em razão de interesse público concernente à segurança, à higiene, à ordem, aos costumes, à disciplina da produção e do mercado, ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público, à tranquilidade pública ou ao respeito à propriedade e aos direitos individuais ou coletivos. (Redação dada pelo Ato Complementar nº 31, de 1966)
Parágrafo único. Considera-se regular o exercício do poder de polícia quando desempenhado pelo órgão competente nos limites da lei aplicável, com observância do processo legal e, tratando-se de atividade que a lei tenha como discricionária, sem abuso ou desvio de poder.
Art. 79. Os serviços públicos a que se refere o artigo 77 consideram-se:
I - utilizados pelo contribuinte:
a) efetivamente, quando por ele usufruídos a qualquer título;
b) potencialmente, quando, sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento;
II - específicos, quando possam ser destacados em unidades autônomas de intervenção, de utilidade, ou de necessidades públicas;
III - divisíveis, quando suscetíveis de utilização, separadamente, por parte de cada um dos seus usuários.
Art. 80. Para efeito de instituição e cobrança de taxas, consideram-se compreendidas no âmbito das atribuições da União, dos Estados, do Distrito Federal ou dos Municípios, aquelas que, segundo a Constituição Federal, as Constituições dos Estados, as Leis Orgânicas do Distrito Federal e dos Municípios e a legislação com elas compatível, competem a cada uma dessas pessoas de direito público.
O artigo 97 do CTN remete ao princípio da legalidade:
Art. 97. Somente a lei pode estabelecer:
I - a instituição de tributos, ou a sua extinção;
II - a majoração de tributos, ou sua redução, ressalvado o disposto nos artigos 21, 26, 39, 57 e 65;
III - a definição do fato gerador da obrigação tributária principal, ressalvado o disposto no inciso I do § 3º do artigo 52, e do seu sujeito passivo;
IV - a fixação de alíquota do tributo e da sua base de cálculo, ressalvado o disposto nos artigos 21, 26, 39, 57 e 65;
V - a cominação de penalidades para as ações ou omissões contrárias a seus dispositivos, ou para outras infrações nela definidas;
VI - as hipóteses de exclusão, suspensão e extinção de créditos tributários, ou de dispensa ou redução de penalidades.
§ 1º Equipara-se à majoração do tributo a modificação da sua base de cálculo, que importe em torná-lo mais oneroso.
§ 2º Não constitui majoração de tributo, para os fins do disposto no inciso II deste artigo, a atualização do valor monetário da respectiva base de cálculo.
Efetivamente, o item 1.2.11 (no caso da Consulente, o item 1.2.11.c) do Anexo IV à Lei 1.287/01 retrata a exigência do recolhimento de TSE para pensão, pousada e similares, por mês:
ANEXO IV DO CTE
T S E – TAXA DE SERVIÇOS ESTADUAIS (Art. 92)
O respaldo legal para tal exigência está contida no art. 92 do CTE:
CAPÍTULO V – DA TAXA DE SERVIÇOS ESTADUAIS-TSE
Seção I – Da Incidência e do Fato Gerador
Art. 92. Constitui fato gerador da Taxa de Serviços Estaduais – TSE a utilização dos serviços públicos e o exercício do poder de polícia, constantes do Anexo IV a esta Lei.
Seção III – Do Contribuinte
Art. 94. Contribuinte da TSE é o usuário, efetivo ou potencial, dos serviços sujeitos à incidência ou o destinatário de atividade inerente ao poder de polícia.
Percebe-se, pois, que a lei supra definiu o que constitui o fato gerador da TSE e contribuinte, mas não fez referência à Polícia Civil como sujeito ativo da incidência.
Somente o Anexo IV da Lei 1.287/01 é que cita a Polícia Especializada como sujeito ativo da obrigação tributária – TSE, e mesmo assim, sem especificar qual é a contraprestação e que o fato gerador é para expedição de Alvará ou Certidão Policial Civil.
Tal normativa é a Resolução CSPC N. 004, de 25 de outubro de 2017, in verbis:
O Conselho Superior da Polícia Civil, no uso da atribuição que lhe confere o inciso III, do art. 3º, da Lei nº 1.650, de 29 de dezembro de 2005, publicada no Diário Oficial do Estado nº 2.075, de 30 de dezembro de 2005, e do seu Regimento Interno, homologado pelo Decreto nº 2.984, de 23 de março de 2007, publicado no Diário Oficial do Estado nº 2.375, de 27 de março de 2007, e
Considerando o que dispõe a Lei nº 1.287, de 28 de dezembro de 2001 (Código Tributário do Estado do Tocantins), atualizada pela Lei nº 3.019, de 30 de setembro de 2015, relativo à instituição da Taxa de Serviços Estaduais - TSE;
Considerando que, conforme o item 1, do Anexo IV do Código Tributário Estadual, compete exclusivamente à Polícia Civil o exercício da fiscalização e o poder de polícia quanto aos atos de Polícia Técnica e de Polícia Especializada;
Considerando que o contribuinte da TSE é o usuário, efetivo ou potencial, dos serviços sujeitos à sua incidência ou o destinatário de atividade inerente ao exercício do poder de polícia;
Considerando que para a utilização de determinados serviços públicos pelo contribuinte da TSE, faz-se necessária a emissão de Alvará de Licença ou Autorização pela Polícia Civil, aprova a seguinte Resolução:
CAPÍTULO I
DAS DISPOSIÇÕES PRELIMINARES
Art. 1º Normatiza a atividade administrativa da Polícia Civil relativa aos atos de Polícia Especializada previstos no Item 1.2 do Anexo IV da Lei nº 1.287/2001 (Código Tributário do Estado do Tocantins, com alterações dadas pela Lei nº 3.019/2015) e disciplina a fiscalização e emissão de alvarás de licença e autorização pela utilização de serviços públicos pelo contribuinte da Taxa de Serviços Estaduais - TSE.
Parágrafo único. A emissão de Alvará Policial Civil é condicionada ao cumprimento das exigências para cada atividade prevista no Anexo Único a esta Resolução, dentre elas a comprovação do recolhimento da TSE.
Art. 2º Constitui fato gerador da TSE, sujeito à fiscalização e exigência exclusiva da Polícia Civil, a utilização dos serviços públicos e o exercício do poder de polícia, constantes do Item 1, do Anexo IV, da Lei nº 1.287/2001, alterado pela Lei nº 3.019/2015.
Parágrafo único. Considera-se Poder de Polícia a atividade administrativa desempenhada pela Polícia Civil que, limitando ou disciplinando direito, interesse ou liberdade, regula a prática de ato ou a abstenção de fato, em razão de interesse público concernente à segurança, à ordem, aos costumes, a jogos, à disciplina da produção e do mercado, ao exercício de atividade econômica dependente de licença ou autorização do poder público, à tranquilidade pública ou ao respeito à propriedade e aos direitos individuais e coletivos.
Art. 3º Contribuinte da TSE é o usuário, efetivo ou potencial, dos serviços sujeitos à sua incidência ou o destinatário de atividade inerente ao exercício do Poder de Polícia.
Parágrafo único. Os serviços públicos a que se refere o caput consideram-se utilizados pelo contribuinte:
a) efetivamente, quando por ele usufruídos a qualquer título;
b) potencialmente, quando sendo de utilização compulsória, sejam postos à sua disposição mediante atividade administrativa em efetivo funcionamento.
Tal situação diferencia-se das inclusões de outros órgãos estatais legitimados à exigência do TSE, pelos quais a Lei 1.287/01 descreve, com propriedade, os fatos geradores, bases de cálculo, sujeitos ativos e passivos, bem como os respectivos contribuintes. Cito como exemplos:
a) NATURATINS, para as Taxas de Licenciamento Ambiental de Atividades para fins de Regularização Florestal e uso de recursos hídricos, bem como localização, instalação, operação, e ampliação de empreendimento ou atividade utilizadora de recursos naturais, efetiva ou potencialmente poluidora do meio ambiente no Estado do Tocantins (art. 102-A a 102-I);
b) POLÍCIA MILITAR: TAXA DE SEGURANÇA PREVENTIVA (art. 103 a 109) e Anexo VI: serviços relativos à segurança preventiva por homem/hora em estabelecimento financeiro, unidades operacionais autárquicas, fundacionais, industriais, comerciais, eventos esportivos e ou de lazer com cobrança de ingressos (shows, exposições, feiras, rodeios, circos, parques de diversões e similares) e outros prestados à sociedade em geral – Fatos Geradores estão bem descritos nos itens 1.1.1 a 1.2.5;
c) BOMBEIROS – TAXA DE SERVIÇOS DE BOMBEIROS-TSB: arts. 109-Aa 109-F e o Anexo VII é descrito por particularidade cada fato gerador (itens 1 a 21).
Diante de todo o exposto, manifesto-me pela não possibilidade de exigência da TSE referida no item 1.2.11 do Anexo IV à Lei nº 1.287/01, à Consulente.
À Consideração Superior.
DTRI/DGT/SEFAZ - Palmas/TO, 07 de junho de 2019.
|
|
|
Rúbio Moreira AFRE IV – Mat. 695807-9
De acordo.
José Wagner Pio de Santana Diretor de Tributação |